Las finanzas sostenibles son un enfoque del sistema financiero que integra criterios ambientales, sociales y de gobernanza (ESG) en las decisiones de inversión y financiación, buscando generar valor tanto económico como sostenible a largo plazo.
Se trata de reorientar los flujos de capital hacia actividades que contribuyan al desarrollo sostenible, considerando no solo el rendimiento financiero, sino también el impacto ambiental y social de las inversiones.
1. Criterios ESG:
- Environmental (Ambiental): Cambio climático, recursos naturales, contaminación
- Social: Derechos humanos, condiciones laborales, impacto comunitario
- Governance (Gobernanza): Transparencia, ética corporativa, gestión de riesgos
El marco de las finanzas sostenibles en la Unión Europea
El marco de las finanzas sostenibles de la Unión Europea se regula a través del Reglamento 2020/852 (“Reglamento de taxonomía”) (ver esquema de la norma):
- Objetivos medioambientales:
- Mitigación del cambio climático
- Adaptación al cambio climático
- Uso sostenible y protección de los recursos hídricos y marinos
- Transición hacia una economía circular
- Prevención y control de la contaminación
- Protección y recuperación de la biodiversidad y los ecosistemas
La taxonomía de las finanzas sostenibles de la Unión Europea utiliza un enfoque basado en el análisis de criterios técnicos (TSC). Es un documento dinámico, que se renueva regularmente según los hallazgos científicos y las evoluciones normativas.
Para que una inversión sea adcuada respecto a esta taxonomía, debe de cumplir cuatro condiciones:
-
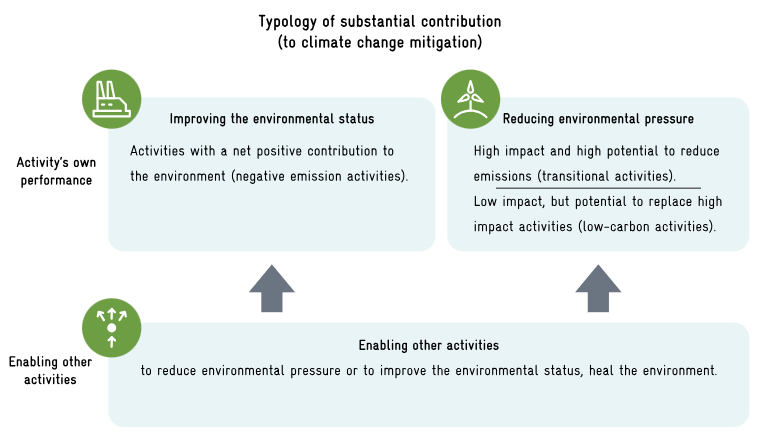
Favorecer sustancialmente alguno de los objetivos: las mejores actividades de cada sector (“best in class”), que produzcan aumento de los impacto ambientales positivos o reducción de los negativos; o que los faciliten (fabricación de energías renovables, baterías…). Para el objetivo de mitigación del cambio climático, no deberán de impedir el uso de alternativas bajas en carbono, ni contribuir al locking de assets intensivos en carbono; y se incluye también la categoría de “actividades de transición”, como aquellas sin alternativas bajas en carbono y cuyas presiones ambientales se pueden reducir enormemente (liderazgo en un proceso productivo, renovación de edificios…)
-
No hacer daño significativo (DNSH): no perjudicar en gran manera a ninguno de los restantes, por lo que añade un principio de co-dependencia (por ejemplo, una planta hidroeléctrica que dañe a la biodiversidad no sería elegible)
-
Estándares mínimos de seguridad: realizarse según criterios mínimos de salud de los trabajadores, especificados en la OECD Guidelines for Multinational Enterprises, UN Guiding Principles on Business and Human Rights (incluyendo la ILO Core Labour Conventions), la Declaración Universal de Derechos Hmanos.
-
Criterios técnicos: establecidos por la Unión Europea, que determinen la contribución sustancial a la mejora de alguno de los objetivos y la prevención de un daño significativo en los restantes (criterios 1 y 2)
Además, ha servido de inspiración a otras taxonomías fuera de la Unión Europea, como las de Sudáfrica y Colombia.
Principio DNSH
Todas las inversiones de Next Generation deben respetar el principio “No hacer daño significativo” (DNSH por sus siglas en inglés) regulado en el Reglamento 2020/852:
| Capítulos | Contenido |
|---|---|
| Objeto, ámbito de aplicación y definiciones | - Objeto y ámbito de aplicación - Definiciones |
| Actividades económicas medioambientalmente sostenibles | - Criterios aplicables - Transparencia - Objetivos medioambientales - Contribuciones sustanciales - Actividades facilitadoras |
| Disposiciones finales |
Esto supone que los proyectos financiables deben contribuir a al menos uno de los objetivos medioambientales de la Unión Europea y no dañar significativamente cualquier otro.
Los objetivos medioambientales de la Unión Europea son los siguientes:
- Mitigación del cambio climático
- Adaptación al cambio climático
- Utilización y protección sostenibles de los recursos hídricos y marinos
- Transición a una economía circular
- Prevención y control de la contaminación
- Protección y recuperación de la biodiversidad y los ecosistemas
Además, deberán no dañar significativamente a otros. Ejemplos de perjuicios son estos:
| Objetivo medioambiental | Perjuicio significativo |
|---|---|
| Mitigación del cambio climático | - Emisiones grandes de gases de efecto invernadero |
| Adaptación al cambio climático | - Aumento de los efectos adversos de las condiciones climáticas (actuales y previstas) (sobre sí misma o en las personas, la naturaleza o los activos) |
| Utilización y protección sostenibles de los recursos hídricos y marinos | - Superficiales y subterráneas: buen estado o buen potencial ecológico - Marinas: buen estado ecológico |
| Transición a una economía circular | - Ineficiencias en el uso (materiales o recursos naturales):: durabilidad, reparación, reutilización, reciclado…) - Aumento significativo residuos: generación, incineración o eliminación (excepto la incineración de peligrosos no reciclables) - Eliminación: perjuicios ambientales a largo plazo |
| Prevención y control de la contaminación | - Aumento significativo de las emisiones a la atmósfera, el agua o el suelo |
| Protección y recuperación de la biodiversidad y los ecosistemas | - Deterioro de la resiliencia ecológica - Pérdida del estado de conservación de hábitats y especies (en especial aquellos de interés para la Unión) |
También, deberá llevarse a cabo de conformidad con garantías mínimas (artículo 18), y ajustarse a los criterios técnicas de selección de la Comisión.
Además, los planes nacionales deben alinearse con las Recomendaciones Específicas por País del Semestre Europeo, lo que da a la Comisión una palanca de presión inédita sobre las reformas estructurales de los Estados miembros.
En el Marco Financiero Plurianual (MFP) 2021-2027, el presupuesto global de la UE asciende a 1,8 billones de euros (incluyendo NextGenerationEU).
El MFP 2021-2027 garantiza que al menos el 25 % del presupuesto europeo sea gasto relacionado con el clima.
Además, a partir de 2024, el 7,5 % del gasto anual se dedica a objetivos centrados en la biodiversidad, porcentaje que aumenta a un 10 % a partir de 2026.
Su impacto en el medio ambiente y lucha contra el cambio climático